
Immoweek - 18 septembre 2026

INEA (ISIN : FR0010341032), acteur majeur de l’immobilier tertiaire en Régions et leader du Green Building, annonce avoir procédé dans les derniers jours de juillet au refinancement de ses échéances de dettes 2026 et 2027, pour un montant total de près de 160 M€.
Confiance réaffirmée des partenaires bancaires
Plus de deux ans après sa dernière levée bancaire – un Sustainability Linked Loan (SLL) de 100 M€ souscrit en février 2024 – INEA a refinancé, fin juillet, 25 % de sa dette (soit près de 160 M€) via la souscription de 3 nouveaux crédits bancaires :
La mise en place de ces nouveaux crédits impliquant 8 prêteurs démontre la confiance des partenaires bancaires d’INEA dans la qualité du patrimoine constitué et dans la capacité du management à atteindre ses objectifs opérationnels communiqués en début d’année, malgré un contexte macro-économique toujours difficile.
Une maturité allongée
Les fonds levés ont été affectés au remboursement par anticipation des échéances 2026 et 2027 de la foncière, principalement :
L’encours de dette d’INEA est donc inchangé depuis la clôture du 30 juin 2026 (602 M€), mais la maturité moyenne est nettement améliorée, passant à 4,0 ans (contre 2,6 ans au 30 juin 2026).
Un coût maitrisé
Au regard de la tension actuelle sur les taux, ces nouvelles lignes bancaires ont été conclues à des niveaux de spreads compétitifs, équivalents à ceux des dettes remplacées (mises en place en 2019 et 2020 dans un tout autre contexte macro-économique).
Par ailleurs, la souscription d’une partie de cette nouvelle dette à taux fixe permet d’améliorer le niveau de dette sécurisée à 67 % (contre 60 % au 30 juin 2026).
Des crédits responsables
Les deux SLL signés son assortis d’engagements ESG en ligne avec les objectifs ambitieux de la nouvelle feuille de route RSE 2026-2030 d’INEA. Ils portent sur le rythme de déploiement des centrales photovoltaïques sur le patrimoine et la mise en œuvre d’un plan d’actions en matière de protection de la biodiversité.
INEA confirme ainsi à travers ces nouveaux crédits son engagement pionnier et constant en faveur d’un immobilier durable et performant.
85 % de sa dette est « green », c’est-à-dire assortie d’engagements ESG permettant des gains sur marge en cas d’atteinte des objectifs déterminés.
Philippe Rosio, Président-directeur général d’INEA, commente :
« Cette opération de refinancement des échéances de dette 2026 et 2027, couplée aux arbitrages en cours qui permettront de rembourser par anticipation des échéances encore ultérieures, offre beaucoup de sérénité à la Société, dans un contexte macro-économique encore très incertain.
Elle lui permet de se focaliser sur la réalisation de ses deux objectifs opérationnels (amélioration du taux d’occupation et diminution du LTV), en s’assurant du soutien de ses partenaires bancaires qui l’accompagnent depuis ses débuts dans le déploiement de sa stratégie immobilière reposant sur l’immobilier durable et le développement des métropoles régionales ».
Activité locative soutenue et résilience opérationnelle dans un contexte incertain
Accélération des arbitrages
Relèvement de la guidance de cash-flow/action 2026
Le Conseil d’administration d’INEA (ISIN : FR0010341032), acteur majeur de l’immobilier tertiaire en Régions et leader du Green Building, a arrêté lors de sa réunion du 22 juillet 2026 les résultats semestriels consolidés au 30 juin 2026[1].
Dans un contexte économique et politique toujours très incertain et peu porteur, INEA signe un premier semestre 2026 résilient, marqué par une décroissance opérationnelle mécanique liée à la phase d’arbitrages en cours, la stabilité de la valeur de son portefeuille et la dynamique des cessions en cours.

INEA a enregistré 38,8 M€ de revenus locatifs bruts au premier semestre 2026, un chiffre en baisse de 5,5% par rapport à la même période l’an dernier, du fait de l’impact du programme d’arbitrages en cours.
A périmètre constant, les revenus locatifs sont quasiment stables (-0,7%) malgré l’atonie persistante du marché locatif et l’enjeu que représentait l’année 2026 dans l’échéancier des baux d’INEA, avec 18% des loyers concernés par un départ possible de locataires.
L’activité locative se tient dans un marché immobilier encore difficile (plus de 21.000 m² signés), et la foncière note comme signal positif le retour de quelques transactions significatives, émanant de grands groupes (Ecole Ionis Group pour 2.764 m² à Aix-en Provence, Thalès pour 1.100 m² à Rennes et l’Etat pour 1.190 m² à St Etienne sur le périmètre bureaux notamment). Les mesures d‘accompagnement restent limitées (13%) et près de 45 % des baux sont à durée ferme de 6 ans.
Au 30 juin 2026, le taux de vacance du patrimoine s’élève à 13,2%, en hausse par rapport au 31 décembre 2025 (11,6%).
L’augmentation de la vacance s’explique principalement par les cessions d’immeubles pleins – la vacance sur périmètre constant passe de 6,9% à 8,5% – et par les fins de garanties locatives sur les derniers parcs d’activités livrés. A date, il n’y a plus aucune garantie locative en cours sur le patrimoine d’INEA.
Les charges financières nettes sont en hausse de 9% sur 12 mois, à 11,6 M€.
Le fait marquant de ce semestre est la forte baisse des gains sur couverture (-1,6 M€ sur 12 mois), liée à l’extinction d’instruments de couverture historiques très compétitifs, conclus à des strikes compris entre 0,5% et 0,75%.
Cette perte de produits financiers n’a été que partiellement compensée par la baisse des intérêts des emprunts résultant de la baisse du niveau moyen d’Euribor 3 mois et la réduction de l’encours moyen de dette (-18 M€).
Au 30 juin, le coût moyen d’endettement de la Société – après couverture – est ainsi de 3,75% (contre 3,60% au 31 décembre 2025).
La maitrise des frais de fonctionnement nets permet d’atténuer la baisse de l’excédent brut d’exploitation (EBE) à -3%, soit -780 k€.
Au final, compte de l’évolution des charges financières nettes, le résultat net récurrent (RNR), en valeur absolue comme par action, recule de 11%, soit -1.548 k€, sur 12 mois :

Le patrimoine d’INEA démontre de nouveau sa résilience avec un ajustement de valeur limité à -0,9% à périmètre constant, dû essentiellement à l’effet du passage en droits pleins de 4 actifs ayant dépassé les 5 ans d’âge.
Avec l’effet mécanique des arbitrages réalisés, la valeur du patrimoine INEA au 30 juin 2026 s’élève à 1.195 M€ (droits compris) contre 1.210 M€ au 31 décembre 2025, correspondant à un taux de capitalisation moyen stable de 6,50%.
Les actifs nets réévalués EPRA par action sont en retrait de 3 à 5% sur 6 mois, impactés par la distribution du dividende (2,70 € par action), et oscillent entre 46,4 € (ANR NTA) et 52,4 €/action (ANR NRV) :

Poursuite des arbitrages et désendettement
La Société a poursuivi ce semestre sa politique d’arbitrages ciblés, visant à diminuer son niveau d’endettement, conformément à l’objectif annoncé en début d’année.
Elle a cédé pour 7 M€ de lignes historiques, au volume unitaire modeste, au premier semestre. Des arbitrages plus significatifs sont en cours, pour porter le volume d’actifs cédés en fin d’année à plus de 40 M€.
L’endettement net de la Société atteint 602 M€ au 30 juin 2026.
Les prochaines échéances qui se présentent sous 18 mois sont en cours de refinancement, et permettront d’allonger la maturité de la dette (3,6 ans contre 2,2 actuellement) et d’augmenter la part sécurisée contre le risque de taux à 66% (contre 60% actuellement).
Tous les covenants bancaires sont bien respectés au 30 juin 2026 :

Le ratio d’endettement (LTV) est en hausse ce semestre, du fait du paiement intégral du dividende. Si le dividende avait été lissé, le LTV aurait été de 52,6%, en très légère hausse du fait de la baisse des valeurs d’expertises.
Au 31 décembre 2026, le LTV baissera avec la réalisation des arbitrages prévus, modulo l’évolution de la valeur des actifs. A iso-valeur, il devrait être très proche de l’objectif de 50% annoncé par la foncière en début d’année.
Confirmation de la Gouvernance
Lors de l’Assemblée Générale du 20 mai 2026, les actionnaires ont conforté la gouvernance actuelle, en renouvellement pour trois ans les mandats de 5 administrateurs : Monsieur Philippe Rosio, Madame Arline Gaujal-Kempler, Madame Dominique Potier Bassoulet et les sociétés MACIF et SIPARI.
Le Conseil d’administration qui s’est tenu à l’issue de l’Assemblée Générale a en outre renouvelé sa confiance à Philippe Rosio en le reconduisant pour trois ans à la tête de Foncière INEA en qualité de Président, en optant par ailleurs pour le cumul des fonctions de Président du Conseil d’Administration et de Directeur Général. Il a également reconduit Arline Gaujal-Kempler en qualité de Directrice Générale Déléguée pour un nouveau mandat de trois ans.
Philippe Rosio, Président-directeur général d’INEA, commente ces résultats semestriels :
« La Société est toujours focalisée sur la réalisation de ses deux objectifs opérationnels, l’abaissement de son endettement et l’amélioration du taux d’occupation de son patrimoine. La politique d’arbitrages ciblés mise en oeuvre depuis l’an dernier, qui permet de saisir les opportunités de marché et de céder aux valeurs d’expertise, porte ses fruits. Modulo l’évolution des valeurs d’expertise au second semestre, l’objectif de revenir à un LTV sous les 50% sera quasiment atteint en fin d’année avec la réalisation des arbitrages en cours.
Le succès de la politique d’arbitrages permet d’ailleurs de relever la guidance de cash flow/action pour l’exercice 2026 : annoncé dans une fourchette de 4,6 à 5 €/action en début d’année, il est désormais attendu entre 5,9 et 6,5 €/action, selon la bonne réalisation des cessions en cours.
Les résultats opérationnels sont aujourd’hui marqués par la réduction du patrimoine en exploitation liée à la politique d’arbitrage ; demain, ils bénéficieront de l’amélioration du taux d’occupation du patrimoine avec la reprise du marché locatif. »
[1] Les comptes ont fait l’objet d’un examen limité par les commissaires aux comptes selon les normes d’exercice professionnel applicables en France.
INEA (ISIN : FR0010341032), acteur majeur de l’immobilier tertiaire en Régions et leader du Green Building, enregistre des revenus locatifs de 38,8 M€ sur le 1er semestre de l’année.

Le recul du chiffre d’affaires ce semestre (-5,5%) s’explique pour moitié par l’impact du programme d’arbitrage en cours, démarré en 2025.
Après la cession de 18 M€ d’actifs en 2025, 7 M€ ont été cédés au cours du premier semestre 2026, essentiellement des lignes historiques au volume unitaire modeste et des ventes opportunistes à utilisateurs.
Il s‘agit dans le détail :
La plus grande partie du programme d’arbitrage 2026 d’INEA devrait se réaliser au second semestre, portant le volume total cédé cette année à environ 40 M€.
A périmètre constant, les revenus locatifs résistent bien (-0,7%) malgré l’atonie persistante du marché locatif.
Cette résilience est une performance, dans la mesure où 2026 représentait l’année la plus exposée aux congés possibles de locataires, avec 18% des loyers concernés, contre une moyenne annuelle de 8% dans l’échéancier des baux de la foncière.
Compte tenu du préavis de six mois à respecter par les locataires, la situation de ces potentiels congés est connue au 30 juin, et seuls 24.000 m² ont été dénoncés.
70% des départs effectifs de locataires liés à ces congés ont eu lieu au premier semestre 2026.
Ils ont été compensés par une activité locative soutenue, avec plus de 21.000 m² commercialisés ce semestre, un chiffre encourageant car en hausse de 9% sur 12 mois.
Au-delà du volume global, le retour de quelques transactions significatives, émanant de grands groupes, sont un signal positif (Thalès pour 1.100 m² à Rennes et l’Etat pour 1.190 m² à St Etienne sur le périmètre bureaux notamment).
Peu de franchises ont été accordées ce semestre, ce qui explique la diminution des écritures comptables d’étalement des franchises de loyers (norme IFRS 16), avec un impact significatif de -2,3% sur la variation du chiffre d’affaires.
Enfin, l’indexation des loyers reste positive, évaluée à 1,5%.
Dans un entretien à Affiches Parisiennes, Karine Dachary, Directrice générale adjointe d’INEA, souligne que performance énergétique et production solaire sont devenues des leviers stratégiques.
Dividende de 2,70 €/action payable en numéraire
Reconduction pour trois ans de l’actuelle Gouvernance
INEA (ISIN : FR0010341032), acteur majeur de l’immobilier d’entreprise en régions et leader du green building, informe que l’assemblée générale mixte des actionnaires d’INEA s’est réunie le 20 mai 2026 sous la présidence de M. Philippe Rosio, avec un quorum de 93,33 %.
L’Assemblée Générale a approuvé le versement d’un dividende au titre de l’exercice 2025 de 2,70 € par action, payable en numéraire à compter du 28 mai 2026 (avec une date de détachement le 26 mai 2026). Le dividende versé offre un rendement de 7,9 % sur le cours de bourse du 31 décembre 2025.
Les actionnaires ont approuvé le renouvellement pour trois ans du mandat de 5 administrateurs : Monsieur Philippe Rosio, Madame Arline Gaujal-Kempler, Madame Dominique Potier Bassoulet et les sociétés MACIF et SIPARI.
Le Conseil d’administration qui s’est tenu à l’issue de l’Assemblée Générale a en outre renouvelé sa confiance à Philippe Rosio en le reconduisant pour trois ans à la tête de Foncière INEA en qualité de Président, en optant par ailleurs pour le cumul des fonctions de Président du Conseil d’Administration et de Directeur Général. Philippe Rosio, Président, continuera ainsi d’assumer la direction générale de la Société, avec le titre de Président Directeur Général.
Le Conseil d’administration a également reconduit Arline Gaujal-Kempler en qualité de Directrice Générale Déléguée pour un nouveau mandat de trois ans.
A l’issue de cette Assemblée Générale, la gouvernance de la Société est donc confortée.
L’enregistrement filmé de l’Assemblée générale est disponible sur le site internet d’INEA ci-dessous.
Parmi les sociétés foncières spécialisées dans l’immobilier de bureau et les parcs d’activités neufs, « Inéa est la seule à disposer d’un modèle économique opérationnel dans l’autoconsommation collective », assure Karine Dachary. Directrice générale adjointe de cette entreprise propriétaire de 463 000 m2, elle en pilote entre autres les politiques environnementale et énergétique. Quelque 80 sites affichent à ce jour une consommation de 89 kWh/m2/an, soit 30% en dessous de la moyenne de référence. « Cette performance étant est à peu près incompressible à l’heure actuelle, nous avons décidé de passer à la production d’énergie locale » pour continuer à améliorer le profil énergétique des biens, explique-t-elle. En explorant d’abord la géothermie avec Geosophy. Mais « les gains n’y sont pas évidents et les retours sur investissement restent difficiles à mesurer ».
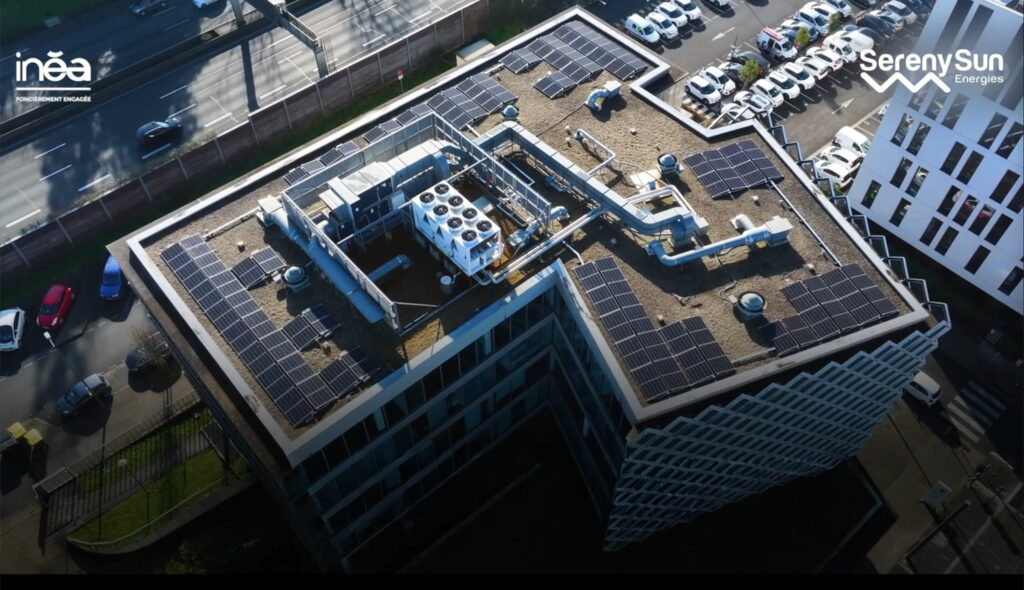
Inéa a préféré se lancer en 2023 dans les toitures photovoltaïques. L’entreprise a étudié dans un premier temps les solutions en tiers investissement – « aucun intérêt, les loyers sont trop petits »,puis l’autoconsommation collective en discutant avec le spécialiste Sereny Sun. Là aussi, plusieurs pistes sont explorées avant de déboucher en 2024 sur deux co- entreprises, Serenea pour les bureaux, Serenyflex pour les parcs d’activités et les entrepôts, dont Inéa détient la majorité des parts. Ce partage favorise l’alignement des intérêts de long terme, commente Karine Dachary, en particulier lorsque des travaux seront à faire sur les installations.
A ce jour, 14 centrales ont été construites pour une puissance de 4,1 MWc sur 16 000 m2. Avec deux premières opérations à Montpellier et au nord de Toulouse sur les toits du parc d’activité neuf Arty Station, impasse de la Cadène. La boucle « Notre Energie La Cadène » réunit par exemple une centaine de consommateurs. Elle leur propose un prix de 0,17c€/kWh. « Un tarif compétitif est l’un des trois arguments pour convaincre », estime Karine Dachary, ajoutant l’absence de volatilité dans le temps et l’approvisionnement local.
Le coût de ces 14 premières centrales ? Autour de 5,3 M€, dont 1,2 M€ fournis en fonds propres, soit un levier bancaire de 77 %. Le prêteur est la banque militante La Nef. Les consommateurs ne s’engagent que sur un an, ce qui introduit de l’incertitude dans les revenus des projets. « Mais nous arrivons quand même à nous financer. Nous ne dépendons pas d’un seul consommateur. Pour la phase 2 de notre programme, d’autres banques, dotées de branches renouvelables, sont intéressées », indique Karine Dachary, évoquant Cate et BPCE.
Quant au retour sur investissement, il est estimé entre 10 et 11 ans. Entretemps, des opérations financières pourront être conduites, comme revendre les parts d’Inéa dans les co-entreprises et a fortiori céder les immeubles, sachant que la durée de détention des actifs tourne autour de 8 années.
La « phase 2 du programme » consiste à équiper de nouveaux immeubles et à enrichir les opérations. Sous réserve des études en cours, le potentiel immobilier solarisable avec les moyens actuels pourrait se situer autour de 35 % chez Inéa. « Pas plus », évalue Karine Dachary. Pour aller plus loin, la professionnelle se tourne vers d’autres technologies comme les films photovoltaïques et explore d’autres supports comme les ombrières – « mais c’est plus cher » – et de nouveaux débouchés comme l’approvisionnement de bornes de recharge électrique. Problème : y trouver un modèle économique n’est pas simple, en particulier pour gérer les refacturations, constate Karine Dachary. Sans compter la sécurité : « installer des bornes et des véhicules électriques en sous-sol pose un problème aux pompiers ».
Ces risques d’incendies hors de contrôle complexifient aussi les éventuels projets d’Inéa dans les batteries stationnaires pour améliorer le profil de la production d’électricité : « nous sommes exposés à un no go possible de la part des assureurs. Les batteries doivent être à l’extérieur », réduisant ainsi les sites propices.
La production et la gestion d’électricité dans l’immobilier tertiaire n’en sont sans doute qu’à leurs débuts. Des opérations réalistes commencent en tous cas à se structurer, comme le montrent les travaux d’Inéa et de son partenaire. D’autres foncières s’y mettent, tel Amundi Immobilier, qui a elle aussi passé un accord avec Sereny Sun, en début d’année. « On défriche ! », résume Karine Dachary.
INEA (ISIN : FR0010341032), acteur majeur de l’immobilier d’entreprise en régions et leader du green building, annonce aujourd’hui son chiffre d’affaires consolidé pour le 1er trimestre, clos le 31 mars 2026.
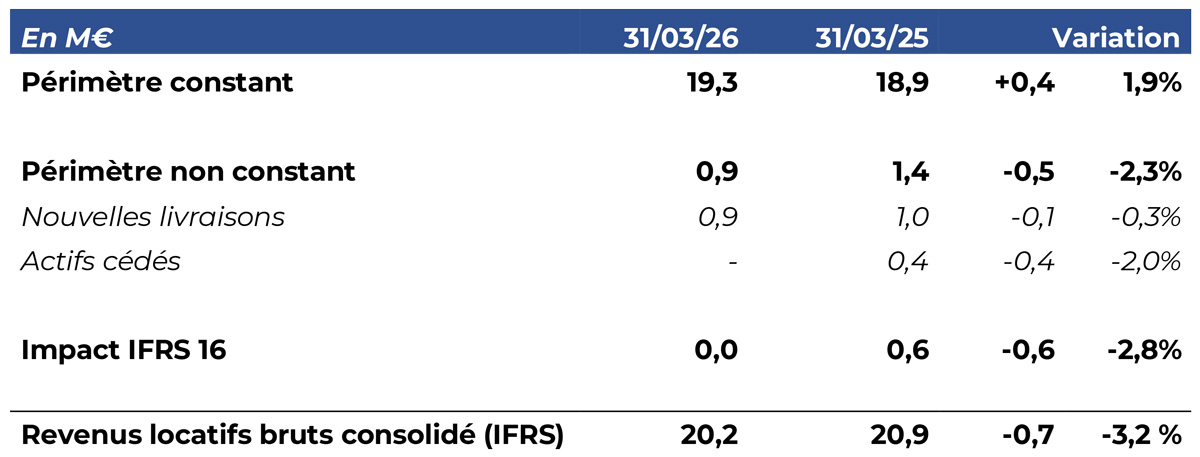
Sur les trois premiers mois de l’année, les revenus locatifs d’INEA à périmètre constant progressent de 1,9%, notamment sous l’effet de l’indexation.
A périmètre non constant, l’effet des cessions réalisées en 2025 explique l’essentiel de l’évolution de -2,3%.
Enfin, le ralentissement de l’activité locative, dans un marché encore complexe caractérisé par la rareté des grandes demandes, se traduit par la diminution des écritures comptables d’étalement des franchises de loyers (norme IFRS 16), avec un impact de -2,8%.
Au global, le chiffre d’affaires s’élève à 20,2 M€, enregistrant un recul limité (-3,2 %) sur la période, ce qui illustre la solidité et la qualité du patrimoine d’INEA dans le contexte actuel.
La Société poursuit sa politique d’arbitrages annoncée en 2025, basée sur une stratégie opportuniste et adaptée au marché actuel.
Elle vendra ainsi demain l’une de ses lignes historiques, un bâtiment de messagerie de 3.290 m² situé à Wittelsheim dans l’Est, pour un montant de 2,2 M€.
Elle a également signé deux nouvelles promesses de vente pour un montant total de 4,6 M€ :
Au total, le volume d’immeubles sous promesses de vente est à ce jour de 10,3 M€, incluant la plateforme logistique Staci 1, déjà sous promesse au 31 décembre 2025.
INEA démontre à nouveau la pertinence de son modèle, alliant performance économique et engagements durables
INEA (ISIN : FR0010341032), acteur majeur de l’immobilier d’entreprise en régions, annonce aujourd’hui la mise à disposition au public de son Document d’enregistrement universel (exercice 2025), déposé le 1er avril 2025 auprès de l’Autorité des Marchés Financiers (A.M.F.) sous le numéro D.26-0208.
Ce document intègre notamment le rapport financier annuel 2025[1] et le premier Rapport de durabilité volontaire de la société.
Bien qu’exemptée de toute obligation réglementaire en la matière, INEA, leader historique du Green Building en France, a fait le choix de structurer volontairement le reporting de ses données extra-financières 2025 selon le cadre exigeant de la Corporate Sustainability Reporting Directive (CSRD).
Philippe Rosio, Président – Directeur général de INEA, explique ce choix : « La publication du Rapport de durabilité volontaire est un moment clé pour INEA. En choisissant le cadre contraignant de la CSRD, nous réaffirmons une conviction profonde : la performance économique est indissociable de la responsabilité environnementale et sociale. Les résultats obtenus en 2025 nous encouragent à renforcer toujours plus nos engagements, pour un immobilier encore plus durable et résilient, gage de pérennité de la valeur de la société. »
INEA porte en effet une conviction : un parc immobilier durable est un facteur clé de succès économique. C’est pourquoi très tôt la foncière a déployé une politique RSE ambitieuse qui lui a permis de s’imposer comme le leader du green building en France.
Ce premier Rapport de durabilité volontaire met en lumière les actions concrètes menées pour intégrer la durabilité au cœur de la stratégie et des opérations. Les engagements pris, structurés autour des piliers Environnemental, Social et de Gouvernance (ESG), sont étroitement liés à la performance économique et à la sécurisation des revenus locatifs.
° Environnement : Des loyers « verts » et pérennes grâce à un patrimoine attractif et performant
90 % du patrimoine bureaux d’INEA est déjà en phase avec les seuils 2030 du décret tertiaire. Outre les facteurs de sobriété énergétique et de faible impact carbone, INEA met en place des actions en termes de préservation de la biodiversité, gestion des déchets ou encore consommation d’eau.
° Social : Des actifs attractifs pour un soutien à la dynamique économique régionale
Le modèle d’INEA est une boucle vertueuse : en proposant des bureaux en adéquation avec les nouveaux modes de travail et les standards QVT, INEA attire les entreprises et les talents. Cette dynamique soutient l’économie régionale et sécurise les revenus de la foncière.
° Gouvernance : Fiabilité, Transparence et Vision Long Terme
La démarche volontaire de publication selon le cadre CSRD est un marqueur fort de Fiabilité et de Transparence. Elle témoigne aussi d’un niveau d’exigence élevé en matière de transparence et de vision long terme.
Au travers de son Rapport de Durabilité volontaire, INEA démontre que sa stratégie d’investissements en régions est à la fois durable, économique et saine.
La nouvelle feuille de route RSE 2026-2030 d’INEA réaffirme une ambition axée sur l’innovation et l’amélioration continue de la performance extra-financière, au service de la performance financière.
Le Document d’enregistrement universel (exercice 2025) peut être consulté sur le site Internet de la Société ainsi que sur le site de l’Autorité des Marchés Financiers (www.amf-france.org, onglet dédié à Foncière INEA). Il est également disponible sans frais sur simple demande auprès d’INEA à l’adresse de son siège administratif sis 21 avenue de l’Opéra, 75001 Paris. Le Rapport de Durabilité 2025 d’INEA est disponible en intégralité sur le site Internet de l’entreprise.
Télécharger le communiqué
Télécharger l’URD 2025
Télécharger le Rapport de durabilité volontaire 2025
[1] Les Cost Ratio figurant en pages 24, 34 et 125 du Document d’enregistrement universel diffèrent légèrement de ceux publiés dans le communiqué de presse du 17 février 2026, à la suite d’une correction impactant la détermination du dénominateur dans le calcul réalisé selon la méthodologie EPRA.
Quel est votre regard sur le marché de l’immobilier de bureau en régions ?
L’immobilier est cyclique, une réalité qu’il faut accepter car les cycles sont sources d’opportunités.
En bas de cycle, se focaliser sur les volumes investis n’a pas grand intérêt. Ce sont les caractéristiques de chaque compartiment du marché immobilier qu’exacerbent ces périodes de crise qui doivent retenir l’attention.
Pour les marchés de bureaux régionaux, il en est une : leur résilience. Un chiffre l’illustre : le taux de vacance moyen de 6,5 %. Après 4 années de crise, ce taux est bas, assez stable et n’enregistre ni le niveau atteint par les marchés franciliens ni la tendance fortement haussière qui les marque.
À Paris intramuros, le taux de vacance a plus que triplé. La vacance des marchés franciliens hors Paris oscille entre 20 et 30 %.
La raison principale de la résistance des régions : le développement s’est calé sur des bases qui, depuis le départ, sont saines à savoir un dynamisme démographique certain et une croissance économique avérée des grandes métropoles régionales. La résilience des marchés de bureaux en régions traduit leur aspect sain sans suroffre avec une part obsolète limitée.
Si on y ajoute le caractère économique des loyers, on obtient des rendements locatifs intéressants pour les investisseurs et des charges locatives raisonnables pour les utilisateurs.
Soyons cependant honnêtes : la granularité de ces marchés offre une dispersion du risque mais empêche une volumétrie plus forte et peut rebuter nombre d’investisseurs de type institutionnels souvent étrangers. 2025 n’aura pas montré de signes d’amélioration et l’impression générale est que la reprise en 2026 pourrait se faire attendre. Au-delà de l’attentisme ambiant, les mouvements de réduction de surfaces réalisés, les stratégies immobilières privilégient logiquement localisation, flexibilité et durabilité et le retour au bureau s’est enclenché. En régions, cela s’est passé avec plus de facilité. Les surfaces de bureaux ont toujours été moindres et l’on constate que les bureaux neufs répondent souvent aux critères sus-énoncés. Le télétravail qu’expliquaient souvent des temps de transport éreintants dans des mégalopoles est moins source de tensions. Le recours au coworking et aux solutions flexibles en régions devrait toutefois s’intensifier à un degré bien moindre certesqu’en Ile-de-France.
Parier sur une nouvelle baisse des taux pour créer de la valeur me paraît bien aléatoire en remarquant toutefois que la prime de risque appliquée au taux de capitalisation des bureaux prime en régions de l’ordre de 250 à 300 points de base est 5 à 6 fois plus élevée que sur le prime parisien. Attendre de la création de valeur en se basant sur la solidité des performances locatives, ainsi que la résilience de certains segments de marché me paraît plus réaliste. Si les acquéreurs sont opportunistes sur les classes d’actifs privilégiant la qualité et la légitimité du produit au segment de marché, en étant ouverts à la diversification, les bureaux en régions seront sans doute bien placés.
Analyse des résultats d’INEA : cash-flow record et dividende de 7,9 %. Découvrez notre conseil.Malgré un marché immobilier sous tension, la foncière INEA boucle une année 2025 solide. Entre cash-flow en forte hausse et dividende généreux, le titre offre une opportunité de rendement rare.
Dans un environnement pourtant marqué par l’attentisme des entreprises, INEA prouve la pertinence de son modèle axé sur les métropoles régionales. La foncière a vu ses revenus locatifs grimper de4,5 % pour atteindre 81,5 millions d’euros en 2025. Cette progression s’appuie principalement sur l’indexation des loyers (+ 3,5 % à périmètre constant), démontrant une bonne capacité à répercuter l’inflation sur ses locataires.
Le résultat net récurrent (RNR) suit la même trajectoire avec une hausse de 5,4 %. Surtout, la société a pulvérisé sa propre guidance de cash-flow, lequel s’établit à 4,7 € par action, soit un bond spectaculaire de 53 % sur un an. Cette performance est dopée par une gestion active du portefeuille, illustrée par 18 millions d’euros d’arbitrages réalisés à des prix supérieurs ou égaux aux expertises.
Le positionnement d’ INEA sur l’immobilier tertiaire neuf et éco-responsable porte ses fruits. Avec une consommation énergétique 30 % inférieure à la moyenne nationale, son parc de bureaux anticipe les exigences réglementaires les plus strictes. Ce profil « vert » n’est pas qu’un argument éthique : il sécurise la valeur des actifs dans le temps.
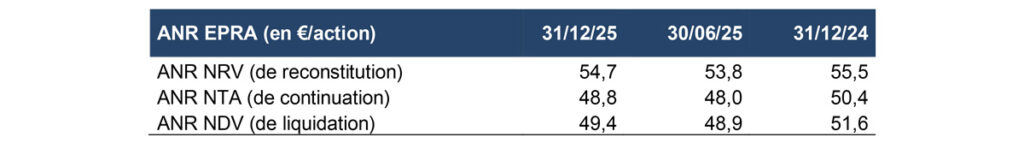
Si la valeur du patrimoine affiche une légère correction de 0,7 % à périmètre constant, elle témoigned’une résilience bien supérieure à celle des actifs parisiens. La décote actuelle du cours de Boursepar rapport à l’Actif Net Réévalué (ANR) de continuation (NTA), qui s’établit à 48,8 € par action,avoisine les 30 %. C’est une marge de sécurité confortable pour les investisseurs de long terme.
Tout n’est pas parfait pour autant. Le taux de vacance EPRA est remonté à 11,6 %, principalement àcause de la fin des garanties locatives sur les immeubles livrés récemment. En parallèle, le ratiod’endettement LTV (Loan-to-Value) reste élevé à 50,9 %.
Toutefois, la direction a entamé un désendettement progressif et ne fait face à aucune échéancemajeure avant mi-2027. La confiance est de mise pour 2026, avec une guidance de cash-flowcomprise entre 4,6 et 5 € par action. Le dividende proposé de 2,70 € offre un rendement très attractifde 7,9 %.
Acheter. Le titre est injustement pénalisé par le sentiment négatif global sur l’immobilier de bureaux.La solidité des flux de trésorerie et la qualité environnementale du parc justifient une réduction de ladécote. Le rendement de près de 8 % est l’un des plus sûrs du secteur.
Dividende : 2,70 €/action
Guidance positive pour 2026
INEA (ISIN : FR0010341032), acteur de référence de l’immobilier tertiaire en Régions et leader du Green Building, présente ses résultats annuels consolidés au 31 décembre 2025[1] arrêtés par son Conseil d’administration réuni le 11 février 2026.
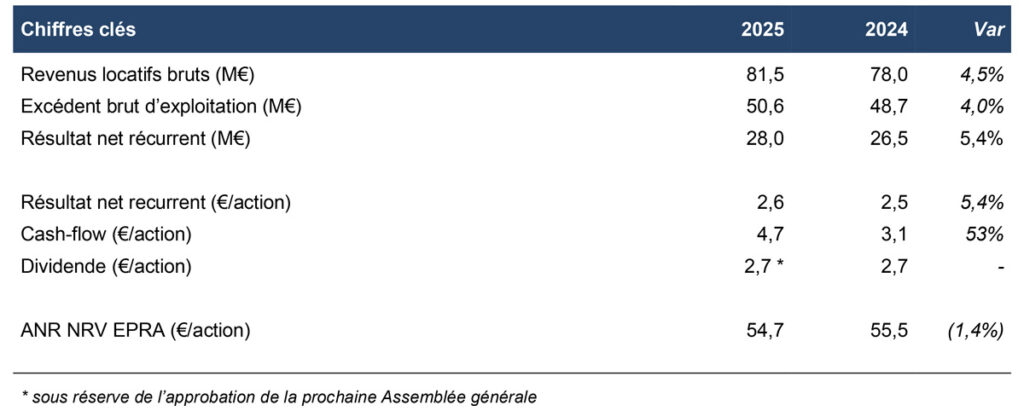
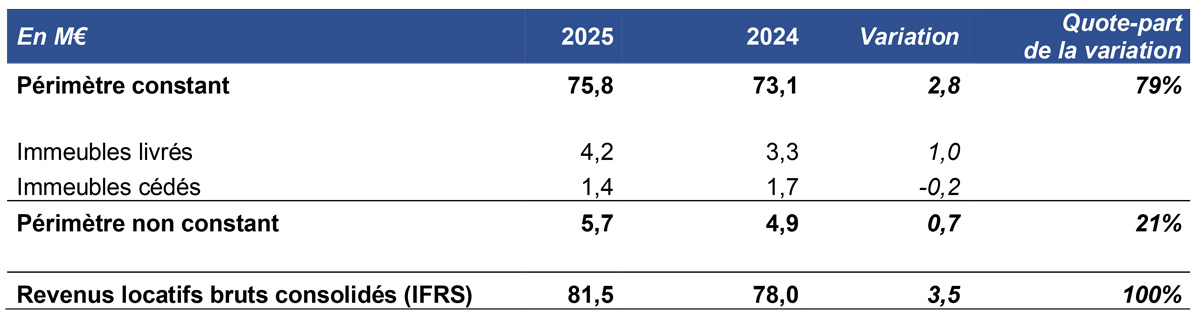
Les revenus locatifs bruts consolidé d’INEA sont en croissance de 4,5 % sur 12 mois, à 81,5 M€.
80% de la hausse des revenus locatifs est enregistrée à périmètre constant, principalement sous l’effet de l’indexation des loyers (+ 3,5 %).
A périmètre non constant, les nouveaux actifs livrés en 2024 et 2025 (54.500 m²) ont généré 4,2 M€ de nouveaux revenus (sur un potentiel annuel de 9,5 M€), même si leur contribution se réduit avec l’arrivée à terme du pipeline.
Malgré un contexte de marché marqué par l’attentisme des entreprises et une demande placée de bureaux en baisse de 21 % en Régions par rapport à la moyenne décennale[2]), l’activité locative d’INEA a été soutenue, avec 68 baux signés pour 32 000 m².
Le segment des petites surfaces a été le plus dynamique avec une surface moyenne des baux signés de 470 m² qui reflète bien la tendance de marché (près de la moitié de la demande placée des bureaux en Régions portant sur des surfaces inférieures à 1 000 m²).
Cette dynamique commerciale ne s’est pas faite au détriment des conditions locatives. Les mesures d’accompagnement restent limitées à 8% du loyer facial (à comparer au 30% constaté en Ile-de-France[3]). Les loyers sont signés à la valeur locative de marché (181 €/m² en moyenne pour les bureaux et 121 €/m² pour les parcs d’activités). Plus de 40 % des baux signés portent sur des durées fermes supérieures à 6 ans, avec des contreparties locatives de premier plan (exemple : Edenred, Forvis Mazars, Arkéa, Randstad).
Le taux de vacance EPRA s’élève à 11,6 % au 31 décembre 2025 contre 10,3 % au 31/12/24. Son augmentation est liée à la fin de garanties locatives sur les immeubles récemment livrés.
La vacance se répartit à parts égales entre patrimoine courant et VEFA récentes, acquises en blanc et livrées dans un contexte de crise du marché locatif.
Les frais de fonctionnement nets sont stables et le Cost Ratio EPRA (hors coût de la vacance) s’établit à 9,2 %, contre 9,4 % en 2024. Cette maîtrise des frais de fonctionnement, combinée à la croissance des loyers, permet à INEA d’afficher une croissance de son excédent brut d’exploitation (EBITDA) de 4%.
Les charges financières nettes se sont stabilisées en 2025. L’encours moyen sur l’exercice a légèrement augmenté (+ 32 M€) avec la mobilisation des lignes de dettes restantes pour régler les dernières VEFA. Néanmoins, la Société a pu profiter de la baisse de l’Euribor 3M (3,91 % au 1er janvier 2024 contre 2,03 % au 31 décembre 2025), même si l’économie d’intérêt a été compensée en partie par une diminution corrélative des gains sur instruments de couverture.
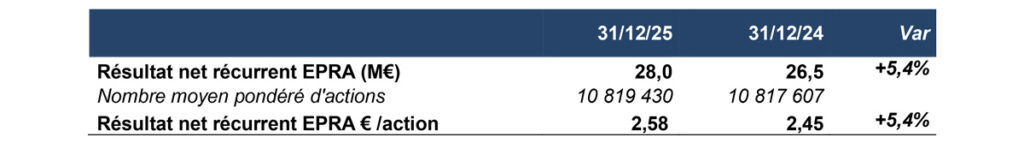
La hausse de l’EBITDA, associée à la stabilisation des frais financiers nets, permet au résultat net récurrent (RNR) de s’afficher en croissance de 5,4 %, à 28 M€.
La patrimoine d’INEA démontre cette année encore sa résilience, avec une correction de valeur limitée de 0,7% à périmètre constant (hors impact de la hausse du taux des droits de mutation au premier semestre 2025). Depuis le déclenchement de la crise fin 2022, la baisse n’aura été que de 2,4%.
Le taux de capitalisation moyen (droits compris) s’élève à 6,50 % (+ 9 pbs), mais masque une évolution contrastée entre les deux typologies d’actifs : alors que les bureaux subissent encore un contexte de marché peu porteur, les parcs d’activités ont entamé une réappréciation (taux moyen passé de 6,02 % à 5,87 %).
La Société a réalisé 18 M€ d’arbitrages en 2025, en déployant une stratégie opportuniste et adaptée au marché actuel. Elle a ainsi vendu trois de ses immeubles les plus anciens : deux petits immeubles de bureaux auprès d‘acquéreurs-utilisateurs d’une part et une plateforme logistique auprès d’un spécialiste du secteur d’autre part.
Ces ventes ciblées ont été réalisées à des prix supérieurs ou égaux aux valeurs d’expertise, et ont permis de dégager une plus-value comptable de près de 8 M€.
Au 31 décembre 2025, la valeur droits compris du patrimoine d’INEA s’élève à 1 210 M€, et se compose de 79 % de bureaux et 21 % de parcs d’activités.
Les actifs nets réévalués EPRA par action s’échelonnent entre 48,8 € (NTA) et 54,7 € (NRV).
Ils sont en baisse de 1,4 % à 4,4 % sur 12 mois, mais en hausse de l’ordre de 1 % à 2 % sur le dernier semestre.
Le cours de l’action INEA a clôturé l’année à 34,20 €, en hausse de 3,6 % sur douze mois.
Dividende réinvesti, la performance a été de 11,5 % en 2025, contre 6,7 % pour l’indice EPRA Europe.
La décote du cours de bourse rapport à l’ANR NTA s’est légèrement réduite, passant de 34 % à 30 % sur 12 mois.
L’endettement net de la Société atteint 596 M€ au 31 décembre 2025, en diminution de 27 M€ sur douze mois. Cette baisse est liée au moindre recours à la dette avec l’arrivée à terme du pipeline d’une part, et à l’affectation du produit des arbitrages au remboursement de lignes de crédit revolving d’autre part.
Suite au remboursement de la seconde tranche de l’Euro PP 2018 (51 M€) le 21 février 2025, il n’existe plus d’échéance significative de remboursement avant mi-2027, et la maturité de l’endettement atteint près de 3 ans. INEA bénéficie par ailleurs de 32 M€ de lignes de crédit confirmées non utilisées.
La dette est couverte à 78 % (contre 90 % 12 mois plus tôt), via la mise en place d’instruments de couverture de type swap ou CAP. Son coût moyen ressort à 3,6 % au 31 décembre 2025, contre 3,8 % douze mois plus tôt.
84 % de la dette d’INEA est assortie de critères environnementaux exigeants (en phase avec sa feuille de route RSE), permettant en cas de respect de bonifier la marge des crédits.
Les covenants bancaires sont tous respectés à fin 2025.
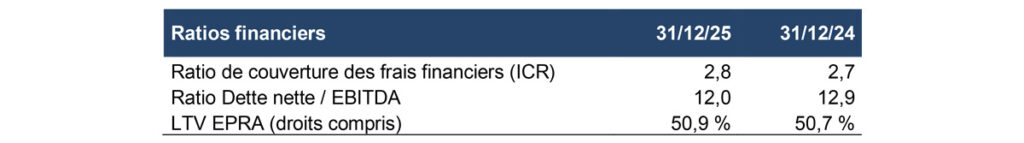
Le ratio Dette nette / EBITDA s’améliore et s’établit à 12,0 (contre 12,9 l’an passé).
Le ratio LTV est toujours à un niveau trop élevé comparé au standard de place, même s’il est largement supportable au regard du rendement potentiel des actifs (7,5 %).
Le cash dégagé par les arbitrages réalisés en 2025 a été affecté au remboursement de la dette, et a permis d’entamer la baisse du LTV en fin d’année, après un pic atteint au 30 juin 2025.
La Société entend poursuivre sa stratégie d’arbitrages ciblés pour rétablir un niveau de LTV inférieur à 50 % et pourrait par ailleurs également profiter d’une réappréciation des valeurs d’expertise dans les prochains semestres.
La performance opérationnelle délivrée en 2025 permet à la Société de proposer à la prochaine Assemblée générale des actionnaires un dividende de 2,70 €/action, correspondant à un payout sur cash-flow de 57 %.
Payable en intégralité en numéraire, ce dividende offre un rendement attractif de 7,9 % sur le cours du 31 décembre 2025.
Entrée dans une phase de maturité avec l’arrivée à terme de son pipeline d’opérations, INEA s’est fixée comme enjeu d’améliorer sa rentabilité pour continuer à créer de la valeur.
Cela passera par l’atteinte de deux objectifs opérationnels : la réduction de son endettement avec la politique d’arbitrages en cours et la hausse du taux d’occupation du patrimoine.
Sur le patrimoine courant, la vacance s’élève à 6,9 % (7,2 % sur les bureaux et 5,7 % sur les parcs d’activités), un niveau en phase avec les taux de vacance constatés dans les principales métropoles régionales (6,5 % en moyenne[4]), mais qui pourrait encore être abaissé si le marché locatif se reprend, à la faveur notamment d’un phénomène de « retour au bureau » qui semble se dessiner.
Sur le périmètre des VEFA récentes, les perspectives de commercialisation sont relativement de court-terme sur la typologie des parcs d’activités, qui bénéficie d’une réelle dynamique locative.
Sur la typologie des bureaux, la qualité des immeubles de bureaux d’INEA – neufs, performants sur le plan environnemental et adaptés aux nouveaux modes de travail des entreprises – associée à une relative pénurie d’offre neuve sur les marchés régionaux, devrait permettre à la Société de capter la demande locative lorsque le marché reprendra des couleurs.
Il faut noter que la situation des marchés régionaux est très différente de celle constatée en Ile-de-France, car il n’y a pas de suroffre. En effet, l’offre à un an de bureaux en Régions[5] s’élève à 2 283 milliers de m² à fin T3 2025, avec une part du neuf qui continue de baisser et s’établit à 27 % (soit 614 milliers de m²). Avec une reprise du marché, cette offre neuve disponible devrait rapidement être absorbée.
Dans un contexte international de recul des ambitions environnementales en 2025, la performance extra-financière reste plus que jamais au cœur des objectifs d’INEA, qui est engagée depuis plus de 10 ans dans une démarche environnementale structurée et exigeante, avec des résultats mesurables en matière de Green Building.
Détentrice d’un des parcs immobiliers les plus sobres énergétiquement (en 2025, sa consommation moyenne s’élève à 88 kWh/m² pour les bureaux, un niveau inférieur de 30 % à la moyenne nationale[6]), INEA développe depuis deux ans une activité de production d’énergie renouvelable et a achevé en 2025 la première phase de solarisation de son parc immobilier : 14 centrales photovoltaïques ont été mises en service en 2025, et produiront 4 MWh d’énergie par an (soit la consommation moyenne de 1 000 foyers français).
Même si elle n’est assujettie à aucune obligation en la matière à la suite du vote du « Paquet Omnibus » par le Parlement européen fin 2025, INEA choisit de publier en 2026 – au titre des données 2025 – son premier Rapport de Durabilité respectant le cadre de la CSRD (Corporate Sustainability Reporting Directive)[7], nouvelle réglementation européenne visant à fixer un standard de reporting des données extra-financières.
Cet engagement volontaire démontre la cohérence et la constance des ambitions RSE d’INEA.
Sa nouvelle feuille de route RSE 2026-2030 a d’ailleurs été conçue pour répondre aux enjeux identifiés lors de la mise en œuvre de la démarche CSRD.
La guidance 2025 de croissance minimale du cash-flow (initialement de + 10 % et relevée à + 40 % en fin d’année) a été dépassée, avec un cash-flow en hausse de 53% à 4,7 €/action grâce aux arbitrages réalisés.
Sûre des atouts de son portefeuille d’actifs et confiante dans sa capacité d’arbitrage, la Société anticipe pour l’exercice en cours un niveau de cash-flow compris entre 4,6 et 5 €/action.
Philippe Rosio, Président-directeur général d’INEA, commente ces résultats :
« Après un exercice 2025 solide, qui permet de servir un dividende attractif à nos actionnaires, nous nous projetons avec confiance vers l’avenir, avec la mise en œuvre de deux objectifs opérationnels qui doivent à terme améliorer sensiblement la profitabilité de la Société : la réduction de l’endettement d’une part, de manière progressive, en poursuivant la politique d’arbitrages choisis et ciblés entamée en 2025 ; l’amélioration du taux d’occupation de notre patrimoine d’autre part, en misant sur les atouts intrinsèques du portefeuille constitué, qui devront faire la différence quand le marché locatif reprendra des couleurs. »
La Société détaillera ses Résultats 2025 le mardi 17 février 2026 à 14h30 lors d’un webcast audio accessible sous ce lien : https://fonciere-inea.engagestream.companywebcast.com/2026-02-17–inearesultatsannuels2025
[1] Les comptes présentés en normes EPRA ont été audités ; le rapport d’audit relatif à la certification étant en cours d’émission.
[2] Source : BNP Paribas Real Estate « Marché des utilisateurs » – Régions 7 villes – T3 2025
[3] Source : ImmoStat, Cushman&Wakefield
[4] Source : BNP Paribas Real Estate, Cushman&Wakefield
[5] Source : BNP Paribas Real Estate
[6] Baromètre 2025 de la performance énergétique et environnementale des bâtiments – Observatoire de l’Immobilier Durable
[7] S’agissant d’une première publication volontaire, ce rapport ne fera pas l’objet d’un audit des commissaires aux comptes, mais la Société fera attester certaines données clés par le cabinet Forvis Mazars.
INEA (ISIN : FR0010341032), acteur de référence de l’immobilier tertiaire en Régions et leader du Green Building, enregistre 81,5 M€[1] de revenus locatifs bruts sur l’exercice 2025, un chiffre en hausse de 4,5% sur un an.
L’essentiel de la hausse des revenus locatifs (80%) est enregistré à périmètre constant, notamment grâce à une indexation des loyers encore soutenue (+3,5%).
A périmètre non constant, les 7 immeubles acquis en blanc (VEFA) et entrés en exploitation courant 2024 et 2025 ont représenté plus de 56.000 m² nouveaux, pour des loyers nets potentiels de près de 8 M€. Il s’agit de 4 parcs d’activités situés à Bordeaux, Toulouse, Chalifert et Trappes, et de 3 immeubles de bureaux localisés à Aix-en-Provence et Bordeaux.
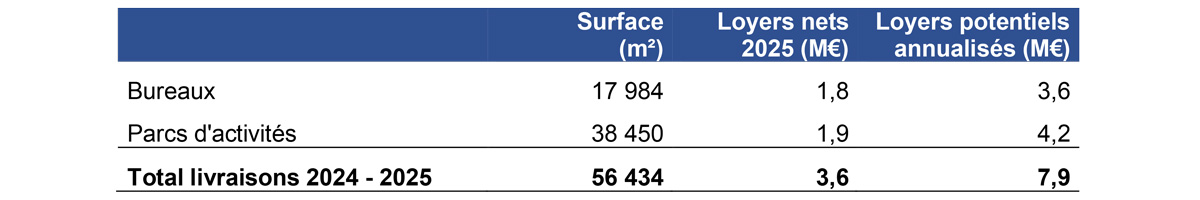
Leur contribution sur l’exercice 2025 a cependant été freinée par un contexte de marché locatif atone, très impacté par l’instabilité politique en France.
L’arrivée à terme du pipeline de VEFA et l’augmentation du volume d’arbitrages en 2025 expliquent le ralentissement de la croissance des revenus locatifs par rapport aux exercices précédents.
Dans les semestres à venir, le principal levier de croissance résidera dans la commercialisation des dernières VEFA livrées : des immeubles neufs, performants au niveau environnemental, adaptés aux nouveaux modes d’organisation du travail et aux loyers attractifs, qui devraient donc pleinement profiter de la reprise du marché locatif, dans un contexte par ailleurs marqué par une pénurie d’offre neuve en Régions et des taux de vacance dans les principales métropoles régionales qui se maintiennent à des niveaux particulièrement bas (6,5 % en moyenne[2]).
La Société présentera ses Résultats 2025 le mardi 17 février 2026 :
[1] Chiffre non audité
[2] BNP Paribas Real Estate – » Marché des utilisateurs » – Régions 7 villes – T3 2025